- 手 机:13915821808
- 电 话:0519-83807268
- 传 真:0519-83807269
- 邮 箱:1186129383@qq.com
- 地址:江苏常州武进嘉泽镇
根据美国农业部展望论坛的初步预测,2019/20年度全球棉花产大于需,期末库存小幅增加100万包。全球产量预计增长6.8%,许多国家的单产均有所反弹,而且种植面积也增加。
全球消费量将继续增加,但增速略低于长期均值。中国将逐渐扩大棉花进口量。考特鲁克A指数预计为80美分/磅,同比下跌5美分,原因是中国以外地区库存增加。
美国2019/20年度棉花产量预计增加到2250万包,原因是实播面积增加而弃收率大幅下降。美国国内用棉量略高于本年度,出口量预计增加,但期末库存上升。
全球产量
2019/20年度,全球棉花产量预计达到1.265亿包,同比增6.9%,为历史第二高,仅比2011/12年度的1.272亿包少0.6%。棉花收获面积预计同比增长4%,为3450万公顷。
所有产棉国中,美国增产幅度最大,增加超过400万包,增幅22.3%,中国产量预计增加50万包,增幅2%,达到2800万包,新疆植棉面积小幅增加,但被内地面积减少抵消一部分。中国棉花增产的原因是新疆棉花单产回到历史正常水平,且高产地区占全国面积的比重继续扩大。印度产量预计为2850万包,巴西产量预计增加60万包,澳大利亚产量预计没有变化。
全球消费
2019/20年度,全球棉花消费量预计继续增长1.5%,达到1.255亿包。中国2.0%的消费增速略高于全球平均增速,用棉量为4130万包。全球其他地区消费增速略低于中国,东南亚的情况不太一致,越南的增速高于平均值,但印尼和泰国的增长偏低或者停滞,南亚孟加拉国以外的增速低于平均值,仅孟加拉国继续高于平均值。此外,2019/20年度棉花和化纤的价格比将继续保持稳定也有利于棉花消费增加。
全球进口和价格
2019/20年度全球棉花进口量预计为4500万包,同比小幅增加,中国、越南和孟加拉国进口量都预计增加。由于中国以外供应增加,库存也会随之上升。考特鲁克A指数平均值预计为80美分,同比下跌5美分。
美国
2019/20年度美棉面积为1430万英亩,同比增加15万英亩,为2011/12年度以来最高水平。美棉弃收率为9%,收获面积预计为1290万英亩。据此推算,2019/20年度美棉产量为2250万包,美国三角洲和东南地区的天气和土壤条件良好,而西南得州的天气干旱。
2019/20年度,美棉出口量为1700万包,原因是美棉产量和全球消费量增加,美国国内消费量为330万包,期末库存为630万包,同比增加200万包。2019/20年度棉花价格将承受压力。


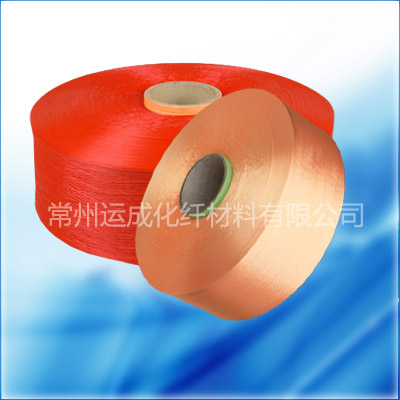
- 秋深露重干劲足,常州运成化纤以丙纶高强丝助力稳产!
- 寒露微凉秋意深,常州运成化纤以丙纶高强丝稳守生产黄金季!
- 常州运成化纤材料有限公司祝愿祖国繁荣昌盛、国富民强!祝您国庆快乐
- 挑选丙纶高强丝厂家,找常州运成化纤材料有限公司为您专业定制!
- 白露凝珠秋渐浓,常州运成化纤材料有限公司的丙纶高强丝守护丰收好时
- 九月金秋正当时,常州运成化纤材料有限公司的丙纶高强丝赋能产业加速
- 开学季万象更新,常州运成化纤材料有限公司的丙纶高强丝护航校园建设
- 处暑过后,常州运成化纤材料有限公司以优质丙纶高强丝迎接秋收季!
- 处暑渐近暑将退,常州运成化纤材料有限公司的丙纶高强丝助力秋日生产
- 八月夏秋交替时,常州运成化纤材料有限公司的丙纶高强丝夯实生产过渡